Семинар Марины Климовой "Все новшества для бухгалтера - 2027"
Ежегодная программа, охватывающая все ключевые изменения в налогообложении, бухгалтерском учёте и трудовом
Вы не только получите исчерпывающую информацию по всем новшествам с подробными комментариями и разъяснениями, но и сможете задать свои вопросы ведущему и получить чёткие, профессиональные ответы.
Семинар будет полезен аудиторам, главным бухгалтерам, специалистам департаментов бухгалтерского учёта, которым необходимо быть в курсе последних изменений в законодательстве о бухучете.
В ПРОГРАММЕ:
1. КОНТРОЛЬ И НАЛОГОВОЕ АДМИНИСТРИРОВАНИЕ
- Новые законодательные механизмы выявления скрытых (в т.ч. предпринимательских) доходов физлиц.
- Повышение контроля за безналичными расчётами организаций, ИП и граждан.
- Новые возможности автоматизированных информационных систем налоговых органов в 2027 г.
- Камеральные и выездные проверки: новые механизмы в действии с 2027 г. Экстерриториальность КНП. Новые правила представления возражений на акт проверки. Новые правила проведения допмероприятий налогового контроля. Новые правила рассмотрения материалов проверки. Изменение порядка наложения штрафов за налоговые нарушения.
- Работа с ЕНС в 2027 г.: новый порядок начисления пеней, новый порядок возврата и зачёта положительного сальдо, новые правила отражения налоговой обязанности.
- Прослеживаемость товаров, технологический сбор, обязательная маркировка — что нас ждёт в 2027 г.?
- Амнистия для участников налоговых схем, связанных с дроблением бизнеса: пришёл час расплаты.
- Обширная реформа в сфере применения ККТ.
- Новое в противоотмывочном контроле: касается бухгалтеров — аутсорсеров и аудиторов.
- Другие важные нововведения.
2. ОТДЕЛЬНЫЕ НАЛОГИ
2.1. НДС:
- Расширение круга операций, при осуществлении которых взимается НДС.
- НДС для "упрощенцев" в 2027 — 2031 гг.: донастройка реформы.
- Новый порядок включения НДС в цену сделки (применяем новую редакцию ст. 168 НК РФ с 4 кв. 2026).
- Новые форматы корректировочных счетов-фактур и УКД. Переходный период завершается.
- Опять новый формат пояснений к декларации по НДС.
- Новые условия применения ставки 10%.
- Другие ключевые нововведения.
- "Горячие" показательные судебные решения по НДС.
2.2. Налог на прибыль:
- Новые подходы к декларированию по налогу на прибыль с 2027 г.
- Вопросы налоговой реконструкции: ВС РФ перевернул подходы.
- Изменения в НК РФ, которые нужно применять с 2027 г.
- Изменения в гражданском законодательстве, вступившие в силу в течение 2026 г. и повлиявшие на налогообложения прибыли.
- Обзор ключевой практики ВС РФ по вопросам налога на прибыль за 2026 г.: на какие выводы судов можно ориентироваться и самим при этом не судиться с налоговой?
2.3. НДФЛ и страховые взносы:
- Новый порядок налогообложения пассивных доходов (в т.ч. дивидендов).
- Новый порядок работы с НДФЛ иностранных сотрудников на патенте.
- Пониженные тарифы страховых взносов в 2027 г.: что меняется?
- Другие важные новшества и сложные вопросы налогообложения в 2027 г.
2.4. Имущественные налоги:
- Переход на новые правила уплаты организациями имущественных налогов с 2027 г. Новые правила взаимодействия с налоговиками во избежание излишних начислений: алгоритм действий для налогоплательщиков транспортного, земельного налогов и налога на имущество организаций.
- Новации кадастрового налогообложения в 2027 г.
- Революционное решение КС РФ по спорному вопросу уплаты земельного налога.
- Другие важные нововведения.
2.5. Специальные налоговые режимы:
- Параметры УСН в 2027 г.
- Особенности перехода на УСН с 2027 г.
- Проблемы самозанятости, новые правила привлечения самозанятых с октября 2026 г. Очередное усиление контроля за нанимателями самозанятых.
- Перспективы ПСН и АУСН.
3. БУХГАЛТЕРСКИЙ УЧЕТ И СТАТИСТИКА
ФСБУ 9/2025 "Доходы":
- Разбор отличий требований нового Стандарта от привычных условий ПБУ 9/99
- Применение во времени
- Кого касается?
- Обновлённое понятие доходов, их классификация по ФСБУ 9/2025
- Классификация доходов в целях бухучёта
- Выручка: оценка и признание
- Доходы, отличные от выручки: оценка и признание
- Доходы, не включаемые в чистую прибыль (убыток) организации
- Раскрытие информации о доходах в БФО
- Начало применения Стандарта: что придётся поменять в учёте и учётной политике, как быть с переходящими доходами?
ФСБУ 10/2026 "Расходы":
- Применение во времени
- Кого касается?
- Обновлённое понятие расходов
- Что не относится к расходам в контексте Стандарта?
- Классификация и группировка расходов (классификация расходов по видам, группировка по экономическим элементам, группировка по статьям расходов, другие подходы к группировке расходов)
- Порядок признания и оценки расходов по обычным видам деятельности
- Порядок признания и оценки расходов, отличных от расходов по обычным видам деятельности
- Период признания расходов
- Упрощённый учёт расходов
- Раскрытие информации в бухгалтерской (финансовой) отчётности
- Переход к применению Стандарта
- Изменения, внесённые в ПБУ 18/02 "Учёт расчётов по налогу на прибыль организаций".
- Новые требования к бухотчетности в 2027 г.
- Порядок подтверждения видов деятельности: что требуется от организаций и ИП начиная с 2027 г.? Можно ли добавлять, менять коды видов деятельности, указанные в ЕГРЮЛ, ЕГРИП с учётом интересов компании или ИП? Новые правила привлечения к административной ответственности за непредставление первичных статданных.
- Широкое введение цифрового рубля: как с ним работать бухгалтеру? Особенности налогообложения операций.
- Новые правила заполнения платёжек при выплате зарплаты и штрафы за нарушения.
- Грузоперевозки и экспедирование: новый этап реформы с 01.03.2027 г. Все, что требуется знать бухгалтеру о новых правилах, чтобы не вызвать гнев налоговиков. Переходный период заканчивается, а с ним и снисходительное отношение к ошибкам и нарушениям.
4. ТРУДОВОЕ ЗАКОНОДАТЕЛЬСТВО
- Новые правила проверок, проводимых инспекторами труда.
- Стажировки в сфере труда: работаем с договором и выплатами по нему.
- Новые правила привлечения к сверхурочным работам и оплаты такой работы.
- Новые правила отзыва из отпусков и оплаты труда после отзыва.
- Другие ключевые нововведения, важные для бухгалтерии.
Стоимость 22500 - 30000
https://bt-seminar.ru/lp/buh_2026/

Организатор:
Редактировать (для организатора) сообщить о проблеме
С этим мероприятием что-то не так?
- Неправильная дата или время
- Неправильный адрес
- Неправильно указан тип мероприятия
- Плохое описание
- Мероприятие отменено или отложено
- Неприемлемый/неприличный контент
- Нарушение авторских прав
- Это спам
- Не получается купить билет
- Какая-то другая проблема
- Это мое мероприятие, хочу его изменить
похожие мероприятия

Мастер-класс «Вечерний Иркутск»
5 ноября
Мастер-класс «Школа русской традиционной куклы»
7 ноября
Мастер-класс «Парочка»
5 ноября
Мастер-класс «Сибирская флористика»
5 ноября

Тематическая выставка «Мир искусства в книгах»
5 ноября
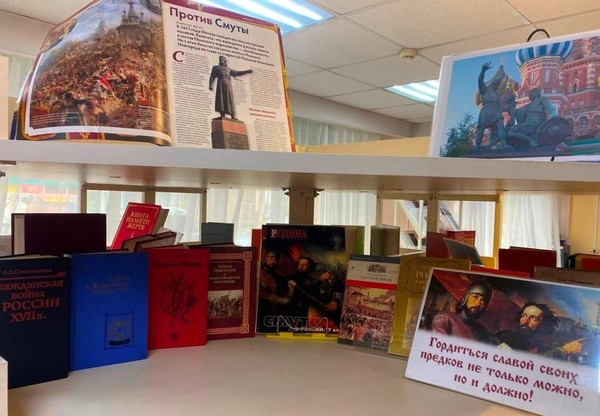
Тематическая выставка «Гордиться славою своих предков не только можно, но и должно!»
5 ноября
Бесплатно
Тематическая выставка "Гордиться славою своих предков не только можно, но …
Праздник берет своё начало в далёком XVII веке, в Смутном, как его называли, времени. Именно …

Пушкинская карта
Мастер-класс "Ваза "Гранат"
Гранат, столь популярный у современных керамистов, во все времена означал у разных народов богатство, солнце …
2500

Пушкинская карта
Литературный брейн-ринг "Быть или не быть?"
Шекспира называют величайшим писателем из всех, кто когда-либо сочинял на английском языке, и самым успешным …
200
Бесплатно
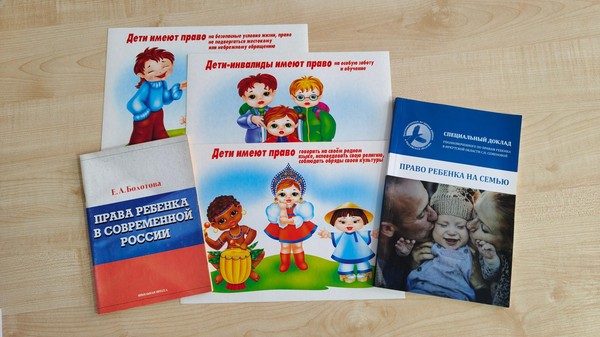
Выставка сценариев "О детях по-взрослому" к Дню ребенка
Детство - важнейший период становления личности, требующий внимания, заботы и понимания со стороны взрослых. День …
Пушкинская карта
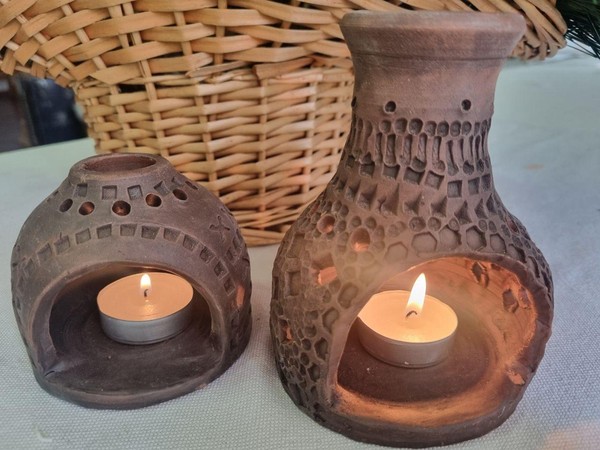
Мастер-класс "Светильник "Семейный очаг"
Огонь священный символ дома. Это тепло семейного очага, уют, защищенность, во многих культурах он очищает …
1800
Бесплатно
Ноя 06
Лекция "Песни на стихи Марка Сергеева"
Лекция и живая музыка ждет зрителей на событии в Доме драматурга 6 ноября поговорим о …
Ноя 07
Концерт посвященный дню Сибири."СКАЗОЧНАЯ…СУРОВАЯ…НЕОБЪЯТНАЯ…"
8 ноября в России отмечается День Сибири также известный как День благодарения Сибири. Это не …
350